Mocasa: Pay Later & Quick Loan

Mga screenshot
Mga detalye
- Rating
- 7.88K mga review
- Bersyon
- 3.2.2
- Developer
- Mocasa
Pagsusuri ni Norviv
Sa dami ng app para sa pang-araw-araw na pangangailangan sa pera, madaling malito kung alin ang talagang may silbi at alin ang mukhang maganda lang sa unang tingin. Nang gamitin ko ang Mocasa: Pay Later & Quick Loan, ang pinaka-kapansin-pansin sa akin ay hindi lang ang pangakong mas mataas na credit o mas mababang rate. Mas mahalaga ang paraan ng paglapit nito sa dalawang karaniwang sitwasyon: kapag kailangan mong ipagpaliban ang bayad at kapag may biglaang gastusing kailangang asikasuhin.
Ang app ay kabilang sa kategoryang pampinansya at ginawa ng Mocasa. Libre itong i-download, kaya madali itong subukan nang hindi muna gumagastos para sa mismong app. Gayunman, hindi ibig sabihin ng libreng pag-download na libre rin ang anumang credit o loan na gagamitin. Para sa akin, ito ang unang bagay na dapat malinaw sa sinumang nag-iisip gumamit nito: ang tunay na desisyon ay hindi kung mada-download mo ito, kundi kung kaya mong pamahalaan ang anumang obligasyong lalabas pagkatapos ng aplikasyon.
May rating itong 4.6 mula sa humigit-kumulang 35 libong nag-rate, at umabot na sa mahigit isang milyong install. Magandang senyales ang ganitong antas ng paggamit, pero hindi ko ito itinuturing na kapalit ng sariling pagsusuri. Sa mga app na may kinalaman sa pera, mas mahalaga pa rin ang pag-unawa sa terms, iskedyul ng bayaran, at kabuuang halagang kailangang ibalik kaysa sa dami ng gumagamit.
Ang tunay na halaga ng pay later at quick loan sa araw-araw
Para sa akin, ang pinakamainam na paraan para timbangin ang pay later at quick loan ay magsimula sa tanong kung anong problema ang talagang nilulutas ng bawat isa, sa halip na tumingin agad sa halagang maaaring ma-access. Magagamit ang ganitong pagkakaiba para pag-isipan kung ang isang pangangailangan ay bagay sa pagpapaliban ng bayad o nangangailangan ng hiwalay na pautang. Mula roon, mas madaling suriin kung akma ang mga pagpipilian sa totoong takbo ng araw-araw mong budget.
Hindi pareho ang dalawang pangangailangan
Ang pay later ay mas bagay sa planadong gastusin na kailangan mo ngayon pero mas komportableng bayaran sa susunod. Ang quick loan naman ay mas nakatuon sa pangangailangang may hiwalay na halaga at layunin, gaya ng biglaang bayarin na hindi mo nais isama sa regular mong budget. Sa paggamit ko, naging mas malinaw ang pagkakaiba kapag hindi ko pinaghalo ang dalawang sitwasyon.
Kung gagamitin ang pay later para sa bagay na kaya namang ipagpaliban, puwedeng maging ugali ang pagbili bago mag-ipon. Kung gagamitin naman ang quick loan para takpan ang paulit-ulit na kakulangan sa buwanang budget, hindi na app ang pangunahing problema. Ang app ay maaaring maging kasangkapan sa timing, pero hindi nito awtomatikong inaayos ang sobrang gastos o hindi sapat na kita.
Ang pinakamahalagang insight para sa akin ay ito: mas kapaki-pakinabang ang Mocasa kapag ginagamit para ayusin ang timing ng bayad, hindi para dagdagan ang kaya mong gastusin. Magkaiba ang dalawang bagay na iyon. Sa unang kaso, may malinaw kang planong pinanggagalingan ng pambayad. Sa ikalawa, umaasa ka lamang na malulutas ng susunod na buwan ang problema ng kasalukuyang buwan.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ang credit ay hindi dagdag na kita
Madaling isipin na mas mataas na credit limit ang laging mas maganda. Sa praktikal na paggamit, hindi iyon palaging totoo. Ang mas mataas na limit ay nagiging kapaki-pakinabang lamang kung may sapat kang kontrol sa mga due date at hindi mo ito gagamitin nang buo dahil lang available ito. Sa aking pananaw, mas magandang tingnan ang credit bilang pansamantalang tulay kaysa permanenteng dagdag sa buwanang kita.
Dito nagiging mahalaga ang sariling sistema. Bago gamitin ang anumang credit, isinusulat ko muna ang tatlong bagay: magkano ang kailangan, kailan ko ito babayaran, at anong partikular na pera ang gagamitin ko para mabayaran. Kung hindi ko masagot ang ikatlong tanong, hindi ko itinuturing na ligtas ang paggamit, kahit pa mukhang simple ang aplikasyon.
Ang ganitong paraan ay nakatutulong lalo na sa mga taong madaling maengganyo sa mabilis na proseso. Ang bilis ay isang lakas ng quick loan, pero maaari rin itong maging kahinaan kapag nabawasan ang oras para pag-isipan ang pangangailangan. Kaya bago pindutin ang anumang susunod na hakbang, mas mabuting ihambing muna ang kabuuang obligasyon sa perang talagang darating, hindi sa perang inaasahan pa lamang.
Ganito ko ito tinitingnan sa aktuwal na workflow
Sa unang yugto, ginagamit ko ang app bilang lugar para tingnan kung ang pangangailangan ko ay mas malapit sa pay later o quick loan. Hindi ko agad itinuturing na approval ang nakikitang posibilidad ng credit. Ang proseso ng aplikasyon ay dapat basahin nang mabuti, lalo na ang mga halagang konektado sa pagbabayad at ang iskedyul na kailangang sundin.
Pagkatapos, gumagawa ako ng maliit na tala sa labas ng app. Hindi sapat na maalala lang ang due date; isinasama ko rin kung may iba pa akong nakatakdang bayarin sa parehong panahon. Ito ang isa sa mga praktikal na hakbang na madaling makaligtaan. Ang isang bayarin ay maaaring mukhang kayang-kaya nang mag-isa, pero nagiging mabigat kapag kasabay ng renta, pagkain, pamasahe, at iba pang regular na gastos.
Kapag malinaw na ang plano, saka ko lamang ginagamit ang available na option para sa isang partikular na pangangailangan. Iniiwasan kong gamitin ang credit para sa maraming maliliit na pagbili na mahirap subaybayan. Mas madaling bantayan ang isang malinaw na layunin kaysa sa magkakahiwalay na transaksiyong unti-unting lumalaki.
Isang makatotohanang sitwasyon sa bahay
Isipin ang isang empleyadong may kailangang bayaran bago dumating ang susunod na sahod, pero alam niyang may nakatakdang kita sa ilang araw. Sa ganitong sitwasyon, maaaring maging praktikal ang pay later kung ang bayarin ay kailangan talaga at nakalaan na ang pambayad. Ang mahalaga ay hindi lang ang pagkuha ng serbisyo ngayon, kundi ang pagtiyak na hindi mauubos ang pera para sa mas pangunahing pangangailangan sa susunod na petsa.
Sa ibang sitwasyon, maaaring may biglaang gastusing hindi kasya sa kasalukuyang budget. Dito papasok ang quick loan bilang posibleng pansamantalang solusyon, ngunit dapat may malinaw na exit plan. Kung ang tanging plano ay “baka kayanin sa susunod,” hindi sapat iyon para sa isang produktong pampinansya. Para sa akin, ang tamang tanong ay: kapag dumating ang bayaran, ano ang isasakripisyo kung hindi sapat ang pera?
Ang ganitong pag-iisip ang naglilimita sa maling paggamit. Hindi ko inirerekomenda ang pagkuha ng credit para sa impulsive shopping, paulit-ulit na entertainment, o mga bagay na hindi kailangan agad. Mas may saysay ito para sa isang tiyak at madaling masukat na pangangailangan, lalo na kung alam mo na kung saan manggagaling ang pambayad.
Mga hakbang para hindi maging magulo ang bayaran
May ilang simpleng workflow na naging mahalaga sa paggamit ko. Una, isang pangunahing layunin lamang ang itinatakda ko sa bawat paggamit. Ikalawa, itinatala ko ang due date sa sariling calendar at hindi umaasa sa memorya lamang. Ikatlo, iniiwasan kong magdagdag ng panibagong obligasyon habang hindi pa tapos ang nauna.
May isa pang hindi gaanong halatang trade-off: ang convenience ay puwedeng magpababa ng psychological barrier sa pangungutang. Dahil nasa telepono lang ang proseso, mas madali itong gawin sa sandaling emosyonal o nagmamadali. Kaya mas maayos gamitin ang app kapag nagpapasya ka sa tahimik na oras, hindi habang nasa checkout o nasa gitna ng pressure.
Kung may bahagi ng terms na hindi malinaw, hindi ko ipinagpapatuloy ang proseso hanggang maunawaan ko ang kabuuang kailangan kong bayaran. Hindi sapat ang pagtingin sa rate lamang. Tinitingnan ko rin kung kailan magsisimula ang obligasyon, paano nakaayos ang bayaran, at kung magiging makatwiran pa rin ang desisyon kapag isinama na ang lahat ng kasalukuyang gastusin.
Mga limitasyong dapat harapin nang maaga
Ang pinakamalaking limitasyon ng ganitong app ay hindi teknikal kundi pinansyal. Kahit maayos ang interface at mabilis ang access, hindi nito mababago ang katotohanang kailangang bayaran ang anumang ginamit. Para sa taong walang regular o sapat na cash flow, maaaring maging mas mabigat ang quick loan kaysa sa orihinal na problema.
Hindi rin pare-pareho ang karanasan ng bawat aplikante. Maaaring magkaiba ang available na option batay sa account, pagsusuri, at mga requirement na kailangang sundin. Kaya hindi ko ipinapangako sa isang kaibigan na makakakuha siya ng eksaktong parehong credit o terms na nakita ko. Ang mas tamang payo ay tingnan ang mismong offer sa sariling account at basahin ito bago magpatuloy.
May friction din sa proseso kapag hindi handa ang iyong personal na impormasyon o kapag kailangan mong maglaan ng oras sa pag-review ng mga detalye. Para sa taong naghahanap ng “isang pindot at tapos na,” maaaring nakakainip ito. Sa kabilang banda, ang ilang minutong pag-iingat ay mas mabuti kaysa sa mabilis na desisyong hindi mo na kayang ipaliwanag pagkatapos.
Hindi ko rin ito pipiliin bilang pangunahing budgeting app. Ang sentro nito ay access sa credit at loan, samantalang ang budgeting app ay mas angkop para makita ang buong daloy ng kita at gastos. Kung ang kailangan mo ay pagsubaybay sa bawat kategorya ng household spending, mas mabuting gumamit ng hiwalay na budget system at ituring lamang ang Mocasa bilang isang maliit na bahagi ng plano.
Para kanino ito pinakamalaking pakinabang
Para sa akin, pinakamalaking pakinabang nito ang mararamdaman ng taong may regular na cash flow, may tiyak na pangangailangan, at marunong magplano nang lampas sa kasalukuyang araw. Maaari itong maging kapaki-pakinabang sa taong kailangang mag-adjust ng timing ng bayad nang hindi agad gumagamit ng mas komplikadong alternatibo. Mas mahalaga ang disiplina kaysa sa pagiging bihasa sa teknolohiya.
Maaaring maging angkop din ito sa gumagamit na gustong paghiwalayin ang isang partikular na emergency expense mula sa ordinaryong gastusin, basta malinaw ang repayment plan. Sa ganitong paggamit, hindi nagiging malabo kung saan napunta ang pera at bakit kailangang bayaran ang obligasyon.
Sa kabilang banda, hindi ko ito irerekomenda sa taong kasalukuyang nagbabayad ng maraming utang, madalas ma-late sa bayarin, o kumukuha ng bagong credit para bayaran ang lumang obligasyon. Hindi rin ito magandang unang hakbang para sa taong hindi pa gumagawa ng simpleng buwanang budget. Sa ganitong kalagayan, mas makatutulong munang ayusin ang spending plan at humanap ng mas ligtas na paraan para bawasan ang kakulangan.
Pagkumpara sa karaniwang alternatibo
Kung ikukumpara sa paghiram sa kaibigan o kapamilya, mas pormal ang paggamit ng app at mas malinaw na nakaugnay sa isang financial product. Maaaring mas convenient ito, ngunit wala rin itong personal na flexibility na minsan ay mayroon sa pribadong kasunduan. Kung ikukumpara naman sa credit card, maaaring mas simple itong tingnan para sa partikular na pay-later o quick-loan need, pero hindi nito awtomatikong pinapalitan ang mas malawak na payment tools ng credit card.
Kung ikukumpara sa tradisyonal na loan application, mas nakasentro ang app experience sa mobile access. Para sa taong ayaw ng mahabang proseso, malaking ginhawa iyon. Pero ang kaginhawaan ay hindi dapat maging dahilan para laktawan ang pagsusuri sa terms. Sa isang bangko o cooperative, maaaring mas komportable ang taong nais makipag-usap nang direkta at ihambing ang mas malawak na loan arrangements.
Ang pay later ay hindi rin laging pinakamura o pinakamatalinong opsyon. Kung kaya mong maghintay at mag-ipon, iyon ang madalas na mas mababang panganib. Kung emergency naman at may ibang mapagkukunan na walang dagdag na obligasyon, maaaring mas maayos muna iyong suriin. Ang halaga ng app ay nasa flexibility at access, hindi sa ideyang dapat itong gamitin sa bawat pagkakataon.
Mga detalye ng app at praktikal na pagsisimula
Ang kasalukuyang bersiyong ginamit ko ay 3.2.2 at nangangailangan ng Android 6.0 o mas bago. Binigyan ito ng rating na 3+, kaya malawak ang age classification nito bilang app, ngunit hindi ibig sabihin nito na ang financial decisions ay angkop sa lahat ng edad. Ang taong gagamit ng credit o loan ay dapat may sapat na pag-unawa sa obligasyon at, kung kinakailangan, gabay ng responsableng nakatatanda.
Nagsimula ang app noong Disyembre 4, 2021, at patuloy itong ginagamit bilang pampinansyang tool. Para sa isang bagong user, ang pinakamainam na unang hakbang ay hindi agad kumuha ng credit. I-install muna ito, unawain ang daloy, ihanda ang kinakailangang impormasyon, at tingnan kung ang available na option ay tugma sa tunay mong pangangailangan.
Kung gagamitin mo ito, magtakda ng personal na limitasyon na mas mababa sa maximum na maaari mong ma-access. Ang ganitong self-imposed ceiling ay praktikal dahil iniiwasan nitong maging basehan ang available limit sa iyong spending. Mas ligtas na ang budget ang magdikta kung magkano ang gagamitin, hindi ang halagang ipinapakita ng app.
Sa huli, nakikita ko ang Mocasa bilang isang kapaki-pakinabang ngunit kailangang disiplinahang financial app. Hindi ito magic solution sa kakulangan ng pera, at hindi rin sapat ang mataas na credit access para masabing maganda na agad ang karanasan. Ang lakas nito ay nasa mabilis at mobile na paraan para pag-isipan ang pay-later at quick-loan needs sa isang tiyak na sitwasyon.
Irerekomenda ko ito sa kaibigang may malinaw na pambayad, tiyak na dahilan, at ugaling nagbabasa muna bago tumanggap ng obligasyon. Hindi ko naman ito irerekomenda sa taong umaasang magiging permanenteng sagot ito sa kulang na buwanang budget. Kung gagamitin mo ito bilang planadong tulay at hindi bilang dagdag na kita, mas malaki ang posibilidad na maging kapaki-pakinabang ang app kaysa maging bagong pinagmumulan ng stress.
Mga madalas itanong
01Ano ang Mocasa: Pay Later & Quick Loan at paano ito ginagamit?
Ang Mocasa ay isang financial app na nag-aalok ng pay-later service at mabilisang loan application sa mga kwalipikadong user. Sa app, maaari kang gumawa ng account, magsumite ng personal na impormasyon, at hintayin ang assessment bago makita ang available na credit limit o loan offer. Basahin muna nang mabuti ang mga tuntunin, interes, bayarin, due date, at kabuuang halagang babayaran bago tumanggap ng anumang alok.
02Sino ang maaaring gumamit ng Mocasa at ano ang mga kinakailangan sa aplikasyon?
Karaniwang kailangan ng aplikante na pasok sa itinakdang edad, may wastong government-issued ID, aktibong mobile number, at iba pang personal o financial information para sa verification. Maaaring humingi ang app ng karagdagang dokumento depende sa resulta ng assessment. Hindi awtomatikong naaaprubahan ang lahat ng aplikasyon, dahil isinasaalang-alang ang eligibility, credit profile, at mga patakaran ng provider.
03Magkano ang maaaring mahiram at gaano kabilis matatanggap ang pera?
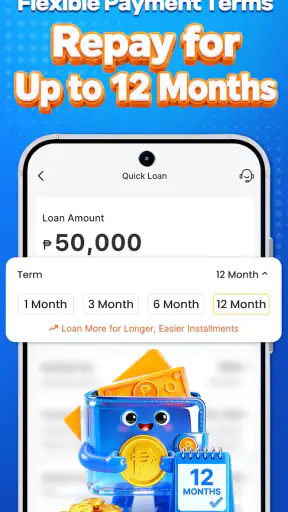
Ang loan amount, credit limit, repayment period, at bilis ng disbursement ay maaaring mag-iba ayon sa resulta ng pagsusuri sa iyong account at sa kasalukuyang alok ng Mocasa. Bagama’t ipinapakita ito bilang mabilis na loan service, maaaring magkaroon ng processing time, karagdagang verification, o pagkaantala sa pagpasok ng pera sa napiling account. Tingnan ang final offer bago kumpirmahin.
04Ano ang mga interes, service fee, at iba pang bayarin sa Mocasa?
Bago magpatuloy, suriin ang loan disclosure o payment summary dahil maaaring may interest, processing fee, service charge, late fee, o iba pang gastos depende sa produkto at iyong profile. Huwag umasa lamang sa halagang matatanggap; ihambing ito sa kabuuang repayment amount at iskedyul ng bayad. Kung hindi malinaw ang isang singil, makipag-ugnayan muna sa opisyal na customer support.
05Ligtas ba ang paggamit ng Mocasa at paano pinoprotektahan ang aking personal na impormasyon?
Humihingi ang loan apps ng sensitibong impormasyon para sa identity verification at credit assessment, kaya mahalagang i-download ang Mocasa mula sa lehitimong app store at tingnan ang developer, privacy policy, at app permissions. Iwasang ibahagi ang password, OTP, o login details sa ibang tao. Basahin kung paano ginagamit, iniimbak, at ibinabahagi ang iyong data bago gumawa ng account.


